19 Ott Come affrontare la paura dei cali senza perderti in finte soluzioni
I nostri clienti di fronte ai cali non adottano “finte soluzioni”
Quando ci si trova di fronte ad ampie correzioni di mercato, l’emotività può giocare brutti scherzi. Ed ecco che molti risparmiatori, ma anche tanti consulenti finanziari tradizionali iniziano a ragionare su “strategie scorciatoia” che puntualmente però si rivelano inefficaci, fallimentari.
Si commette così questo errore che rischia di bruciare capitali per 10 anni sui mercati…ecco come lo risolvono i nostri clienti.
—
La maggior parte dei risparmiatori pensa che questo errore dipenda da un crollo futuro.
“Se domani i mercati crolleranno in modo importante, perderò soldi”.
Ma il vero errore non è quello di dover subire un calo, perchè dobbiamo essere ben consapevoli di una cosa: il crollo è praticamente certo che avvenga prima o poi!
Non possiamo sperare di vivere l’intero nostro percorso di investimento senza vivere una crisi, senza osservare un crollo pesante. Fa parte della natura stessa dei mercati. E’ la manifestazione del rischio per cui veniamo ripagati nel lungo periodo.
Spesso ci chiedono “quanto è probabile un calo dei mercati nei prossimi anni?”
La nostra risposta non è mai diplomatica. Nei prossimi anni un crollo dei mercati è sostanzialmente certo. Vedremo storni, correzioni e fasi di panico.
Il problema allora non è capire se arriverà, abbiamo compreso che non possiamo aggirarlo. Nè quando arriverà, vorrebbe dire addentrarci in voli pindarici nell’inutile tentativo di prevedere il mercato, che sappiamo quanti danni possa fare.
Il punto è imparare ad affrontare queste fasi, senza che rovinino tutti i nostri progetti e sistemi di investimento, non solo a livello monetario, ma soprattutto emotivo.
#1: Attesa inutile
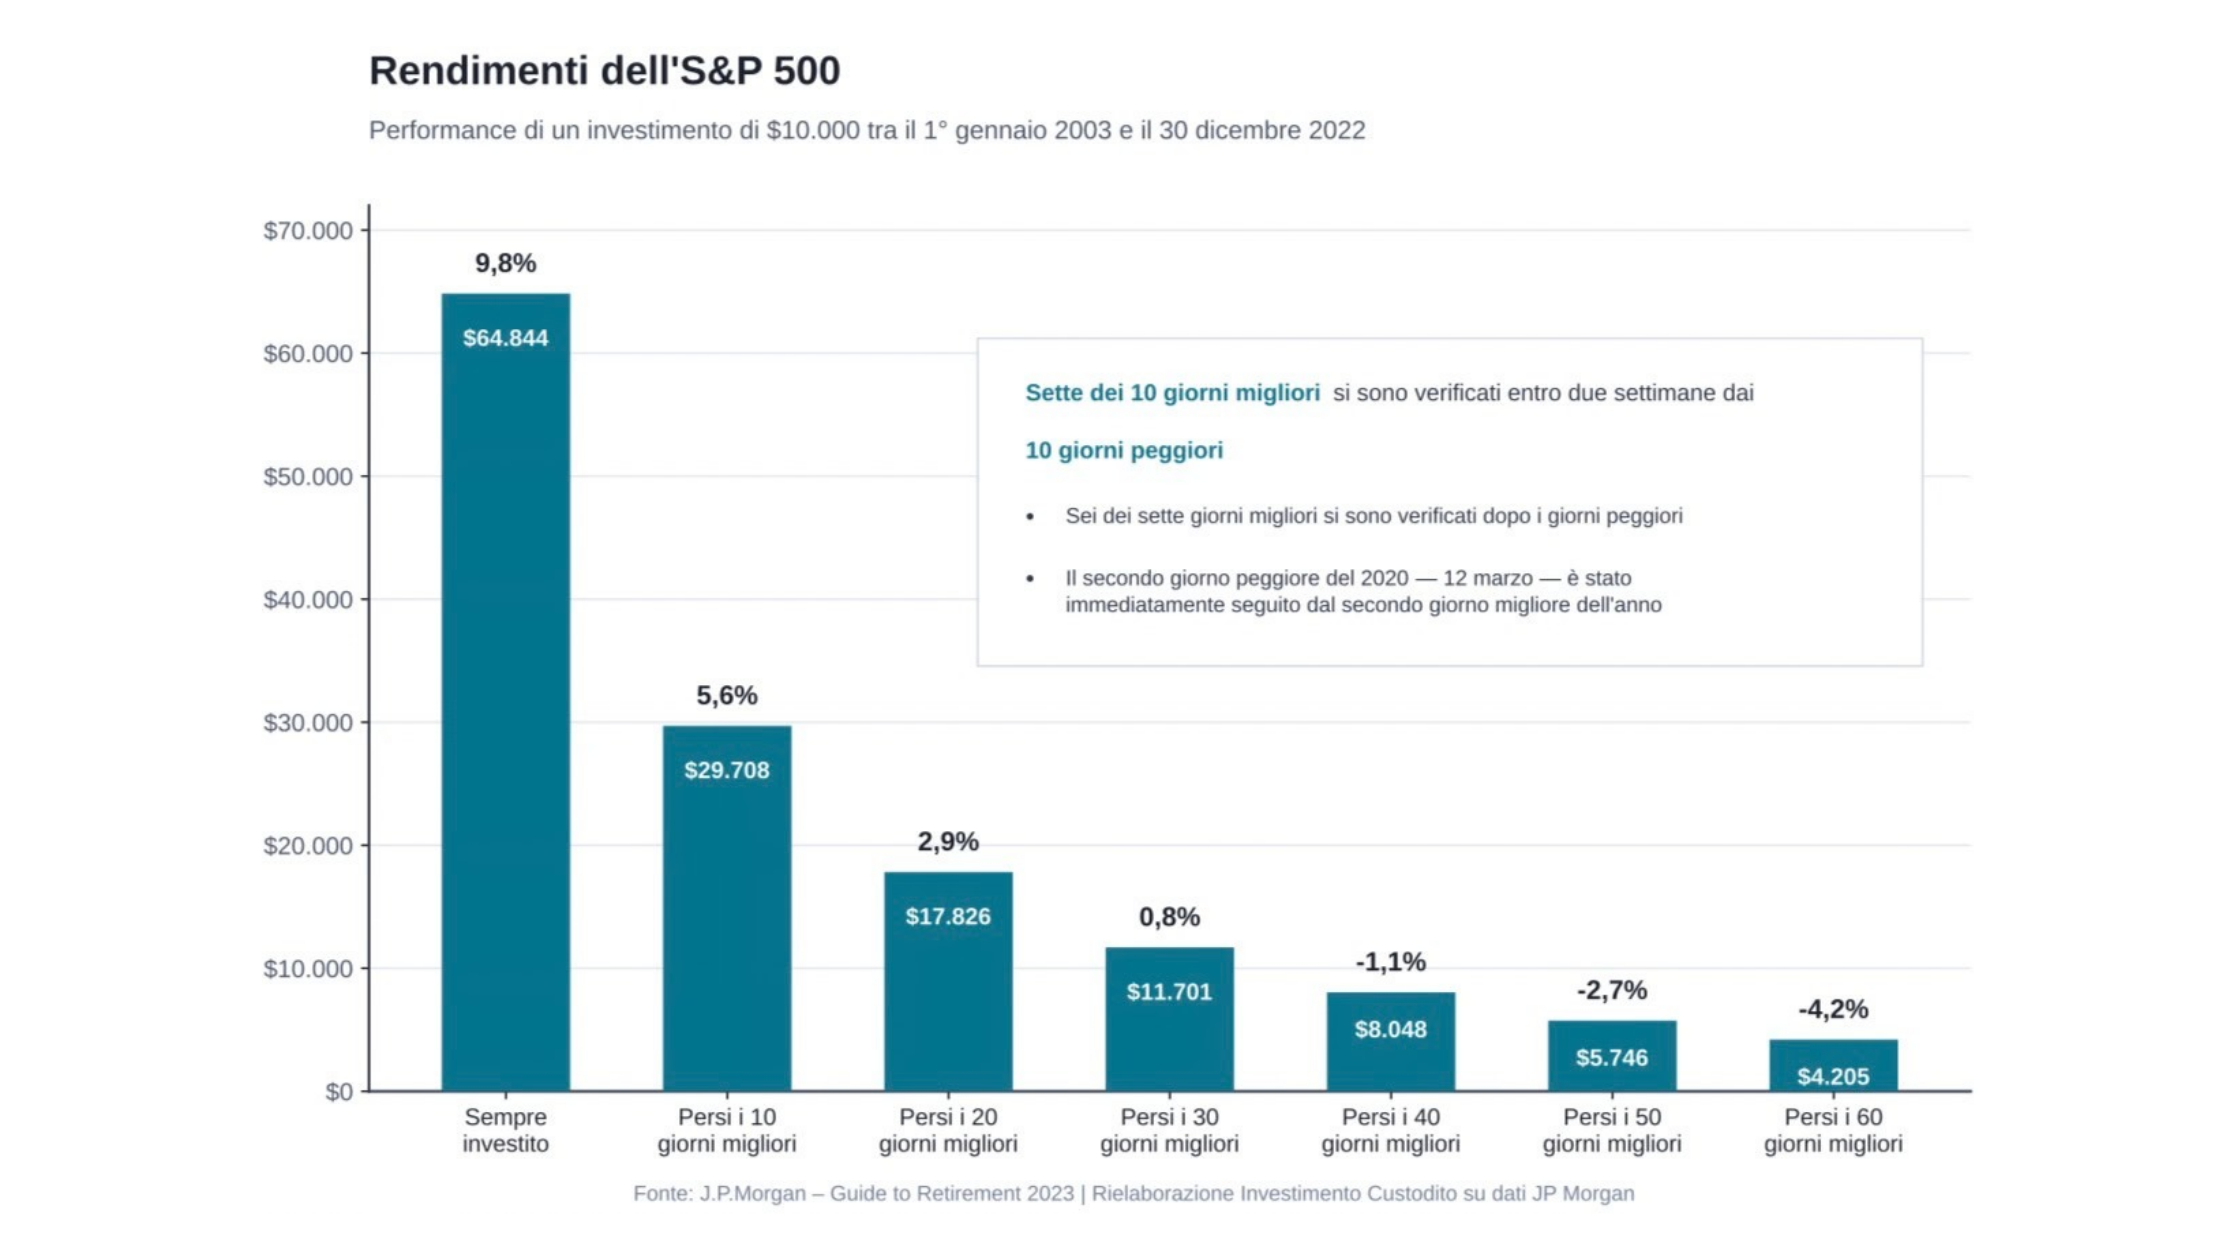
Pensare “allora aspetto fuori dal mercato” è un suicidio finanziario.
Sappiamo bene che il rendimento che perdi mentre il mercato sale è molto più alto della perdita che speri di schivare temporaneamente.
Il premio che otterrai nel tempo sarà funzione del rischio strutturalmente assunto.
E se lasci una forte componente di liquidità da parte è inevitabile che il rendimento atteso del tuo portafoglio calerà drasticamente considerato sul tuo capitale complessivo. La parte di liquidità lo annacquerà pesantemente.
Ma attento…
Non significa dover affrontare tutti i cali in modo passivo
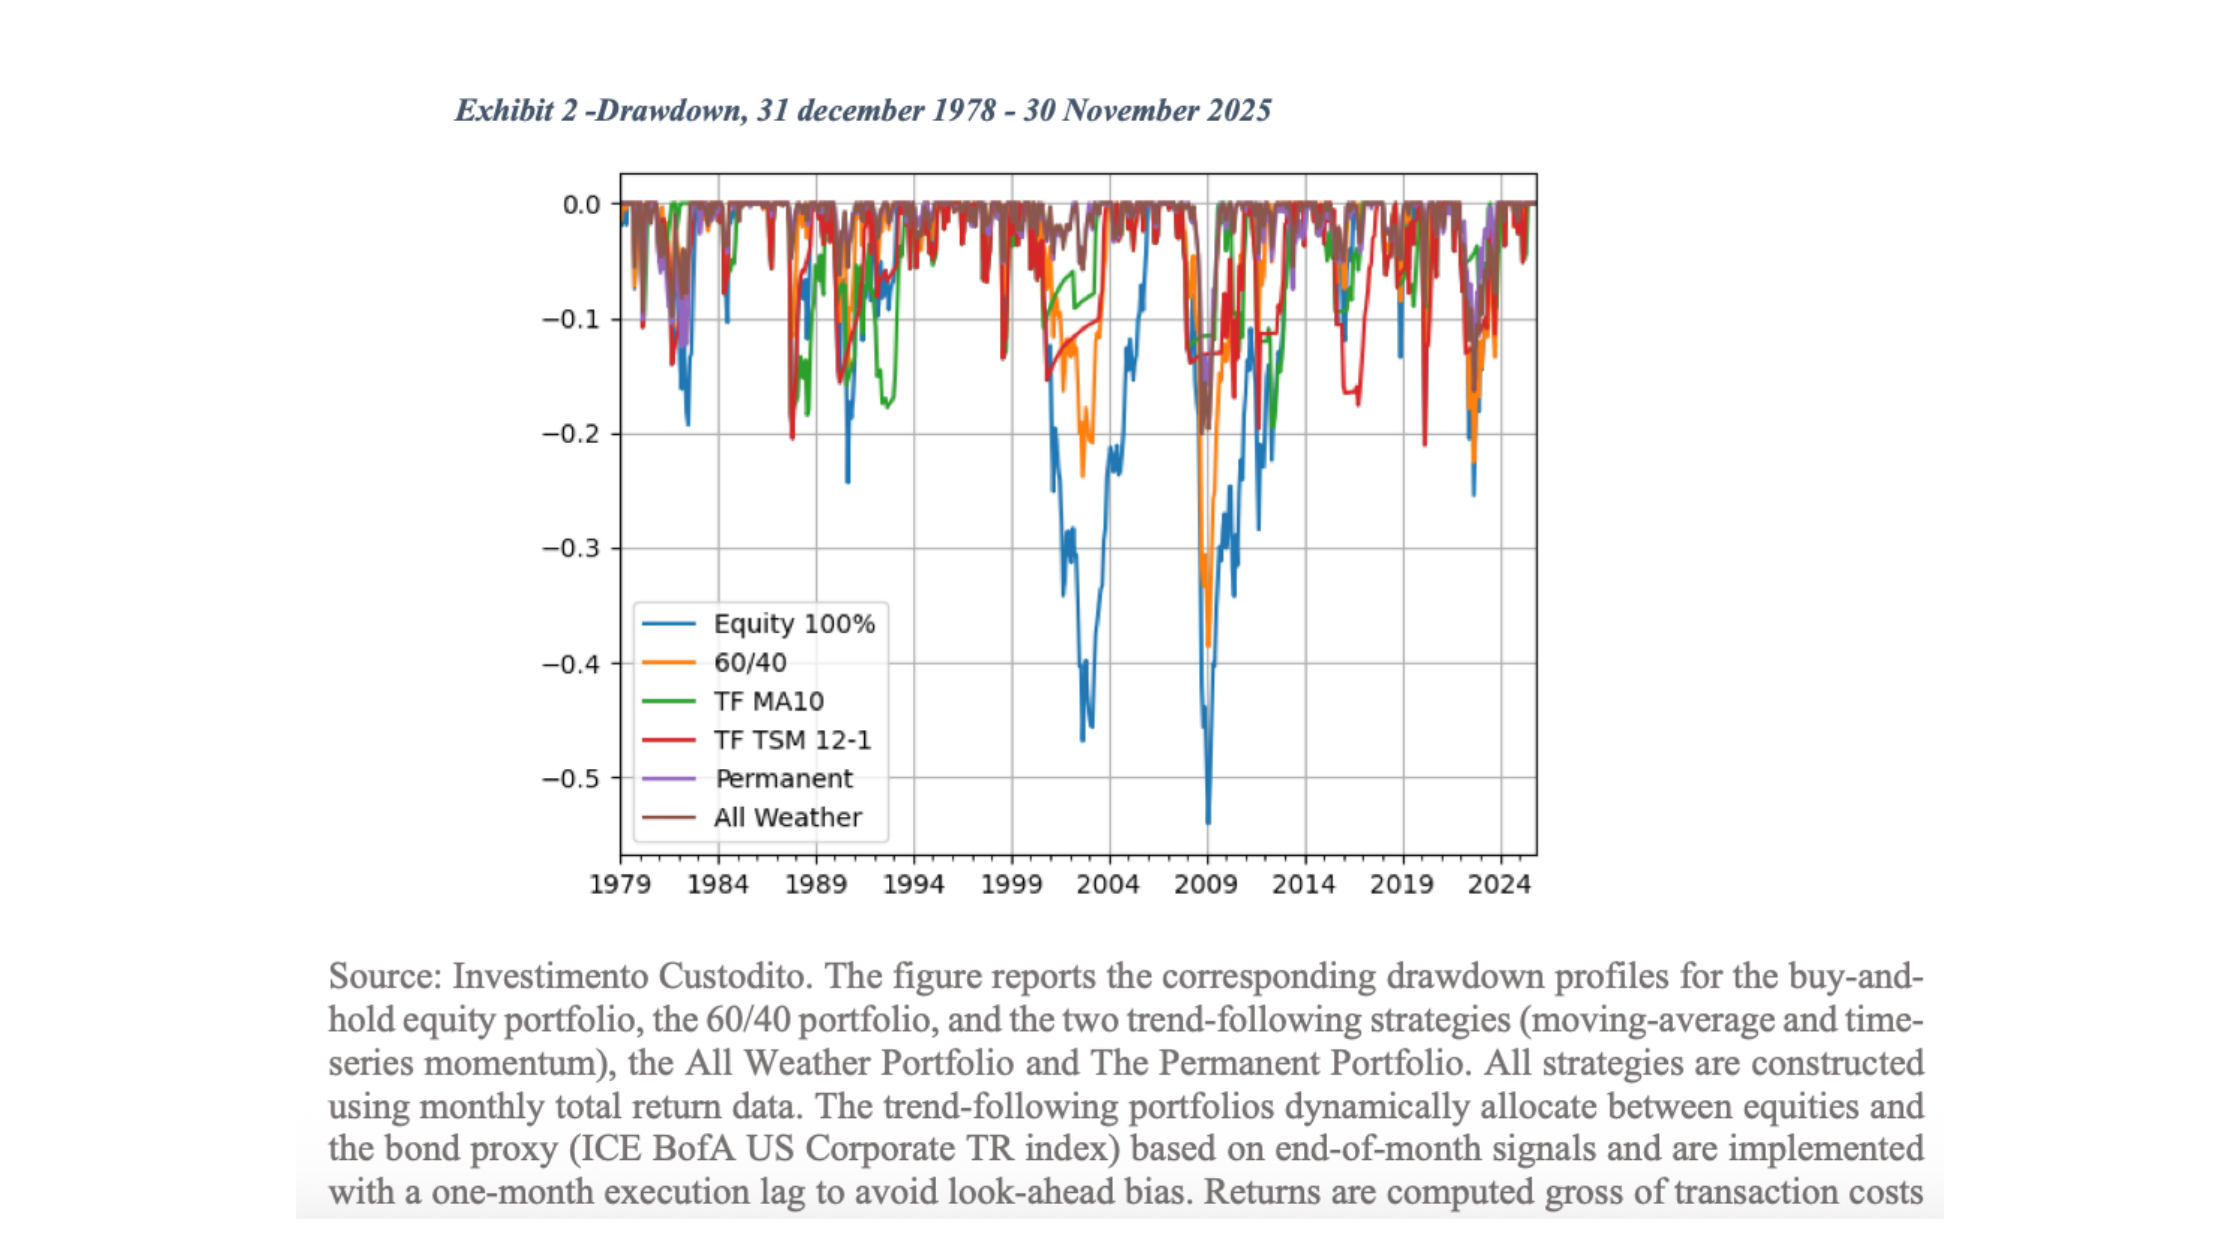
Ciò che rischia di bruciare davvero il tuo capitale è dover passivamente affrontare Drawdown che possono rivelarsi enormi, incrinando la tua resilienza psicologica.
La diversificazione non è solo “cross-asset”, ma può anche essere proiettata nel tempo con protocolli precisi.
Questo aspetto diventa cruciale per definire una gestione avanzata ed evoluta del patrimonio, senza subire inermi i crolli.
La strategia adeguata dunque non può essere “non fare niente e sopportare, tanto poi i mercati recuperano”…
#2: Il finto mito del “buy the dip”
…ma non è nemmeno combattere il calo “comprando ancora e mediando i prezzi”.
La consulenza tradizionale spinge molto su questo punto, sostenendo che “poi tanto i mercati salgono e tu guadagni di più”.
Questo approccio, in effetti ha dei riscontri in termini di rendimento atteso, incrementandolo.
Il problema è che viene proposto per smorzare il rischio di breve, quando invece fa tutt’altro.
Ti espone ad ulteriori stress emotivi devastanti, portandoti spesso a capitolare nel momento peggiore, come dimostrato dalla celebre ricerca empirica di AQR “Hold the Dip”.
Questa non è una tecnica che ti protegge, ma che ti espone ad ancora più rischio; ed è proprio per questo che nel lungo periodo, se applicata sistematicamente diventa rappresentazione del fattore Value, apportando rendimenti maggiori.
Nel breve invece, se applicato in modo non sistematico fa peggio; rischia di incrementare i Drawdown ponendosi contro il trend di mercato, senza avere un risvolto positivo nemmeno in termini di rendimento atteso.
In sostanza un chiaro autogoal.
Oltretutto, mediare i prezzi si qualifica sempre come un’opzione poco robusta, sia per la liquidità che stai lasciando da parte, sia per il fatto che a un certo punto avrai finito quel capitale fermo pronto ad entrare, con il risultato di aver solamente spostato il rischio in avanti essendo esposto con l’intero capitale.
Il rischio non va aumentato a piacimento nei cali, ma va definito all’inizio sulla base dei tuoi obiettivi.
Prevedendo al contempo gestioni trasversali di controllo dei Drawdown e della volatilità per disattivare l’esposizione nei trend ribassisti più severi, riallocando il capitale con criteri logici.
Il protoccolo corretto
Sapere che ci sarà una correzione non significa stare a guardare.
Significa invece costruire una struttura così solida da assorbire il calo senza battere ciglio, continuando a far lavorare il capitale nel tempo.
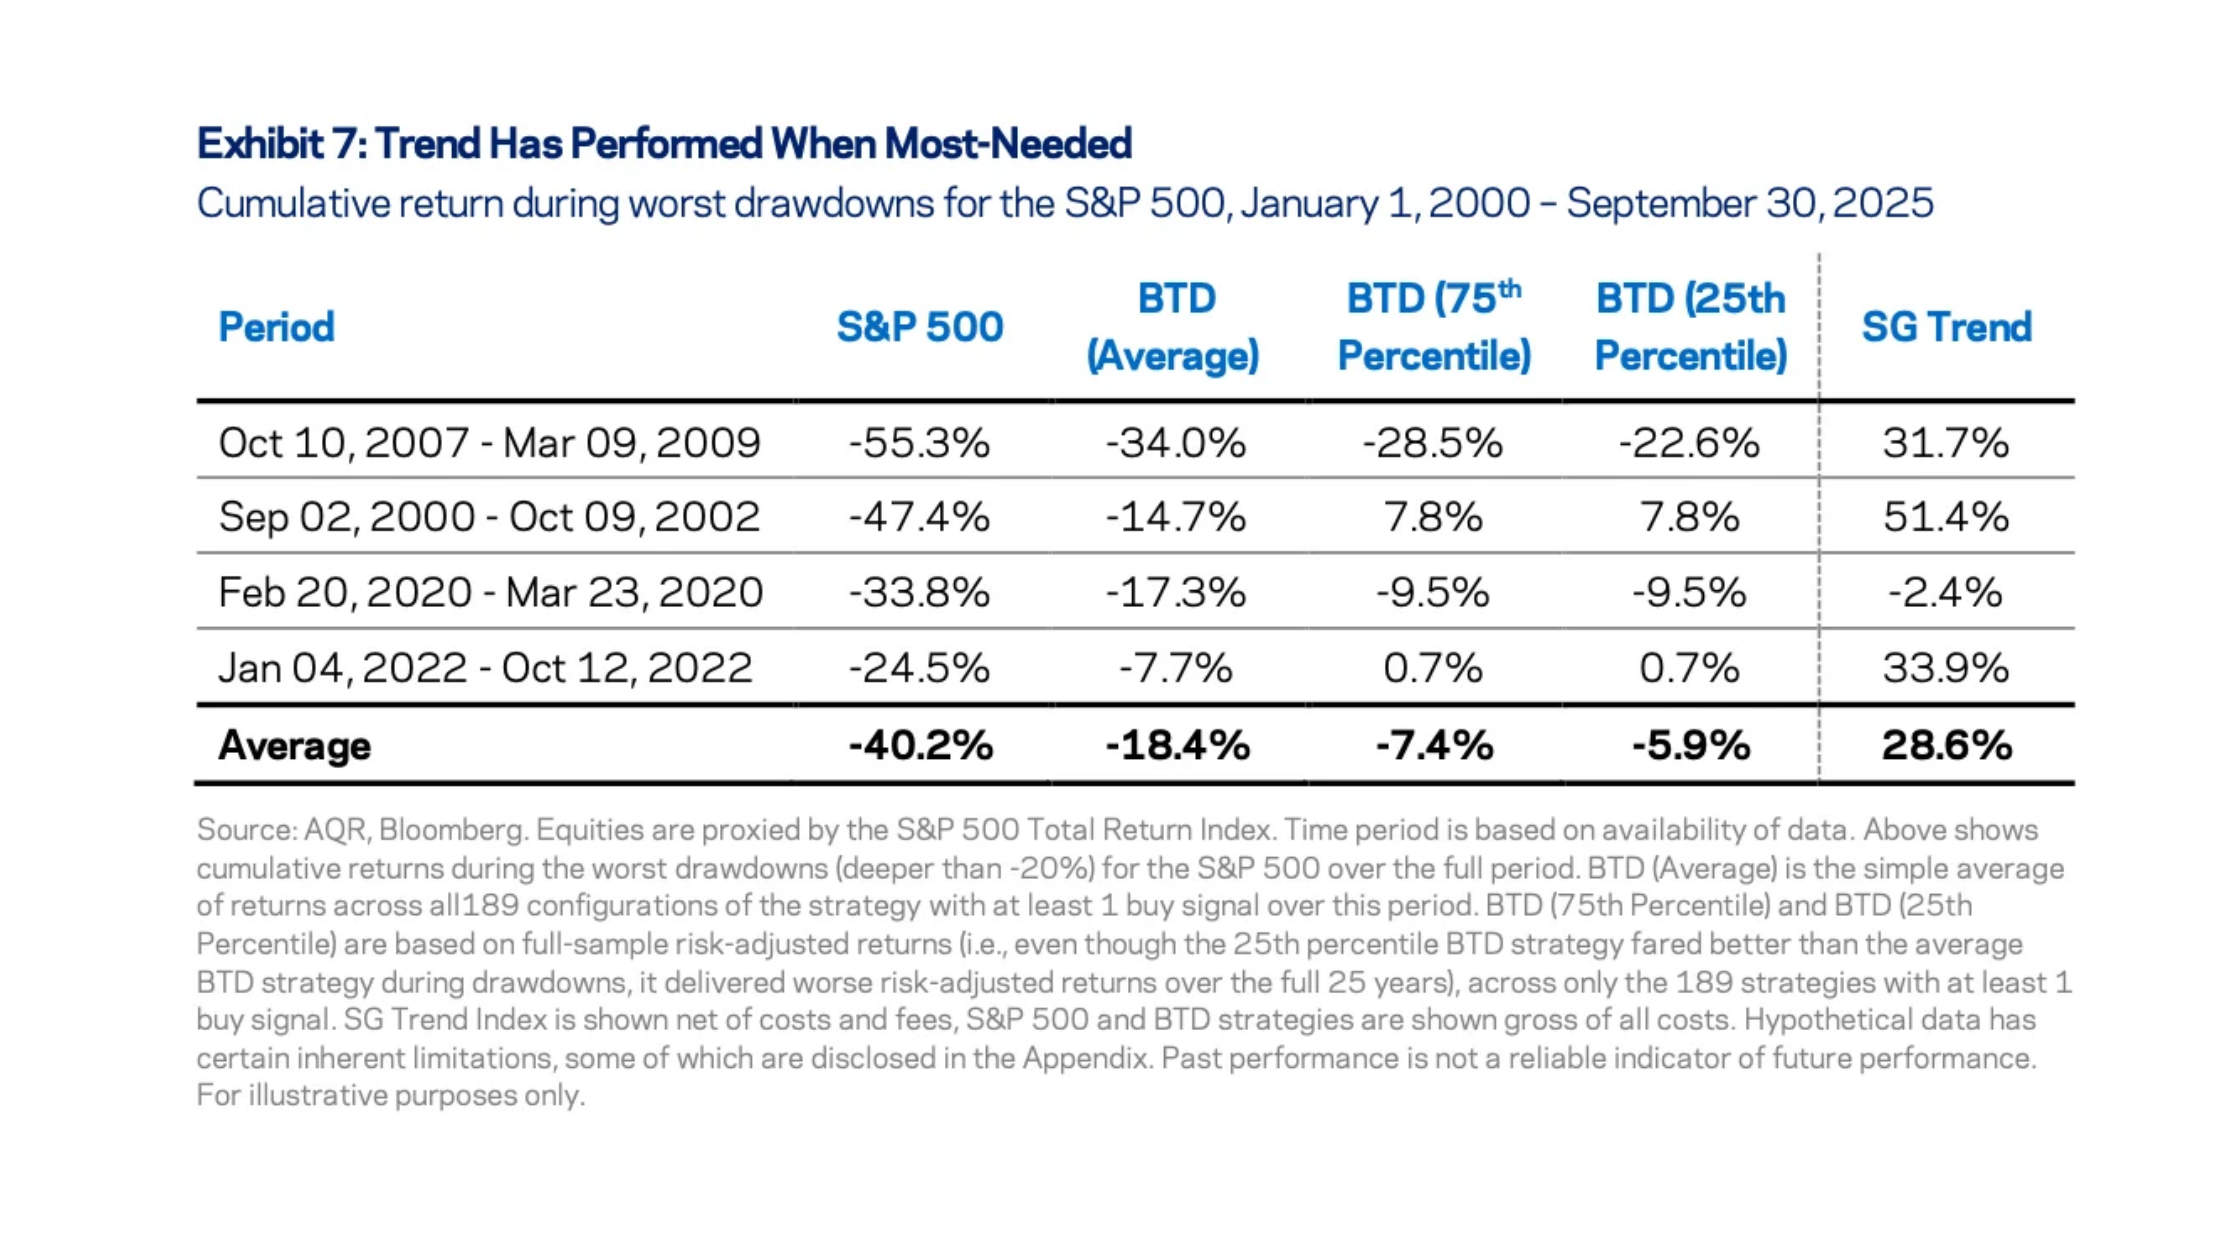
Il Trend Following è una caratteristica strutturale dei mercati come ampiamente dimostrato da varie ricerche accademiche.
I mercati nel breve periodo seguono un trend e noi possiamo sfruttarne la dinamica per ridurre l’esposizione agli asset più rischiosi, proprio quando il rischio si manifesta.
Quando poi il trend tornerà positivo ricaricheremo asset risk on in portafoglio, tornando all’esposizione precedente.
Introduciamo convessità in portafoglio, assorbendo i cali ed avendo strategie che apportano guadagni nelle code, proteggendoci da ciò che può farci più paura e metterci più in crisi: i Drawdown profondi.
Non ci farà guadagnare di più; ma non è questo il nostro scopo quando vogliamo limitare le perdite. Quello su cui è comprovata la sua efficacia è l’ottimizzazione della gestione del rischio e l’efficientamento del nostro portafoglio e della sua gestione emotiva.
Quindi non concentriamoci su quando il mercato inizierà a scendere. E’ uno sforzo estremamente complesso che può toglierti tempo ed energie. Ma soprattutto è inutile per la scarsa confidenza che puoi avere nelle previsioni.
Il calo arriverà, lo sappiamo. Ma non sarà un problema se hai un metodo matematico al tuo fianco.